カウンセラー・占い師のひとり起業|開業から確定申告までの流れ
 もーちゃん
今回は、カウンセラーや占い師がひとり起業するときの、開業から確定申告までの流れについて説明していきます。
結論から言うと、やることは8つのステップに分けて、順番に進めれば大丈夫です。
これまでに、開業届・事業用の口座・特定商取引法・経費・扶養の記事を書いてきました。
今回は、それらを時系列でつなぐ地図です。
開業したばかりのあなたも、こんな不安を持っていませんか。
- 開業届はいつまでに出すの?
- 何から手をつければいいのか、分からない
- 確定申告はいつ、何をすればいいの?
ですが、全体の順番が分かれば、迷わず進められます。
また、順番を知らないまま進めると青色申告の申請期限を過ぎて、その年は特典を受けられなくなることもあります。
そこで今回は、次の3点について説明します。
- 開業から確定申告までの8つのステップ
- 各ステップの期限と、くわしい記事
- 個人事業税とインボイスの確認
この記事は確定申告のやり方を説明するものではなく、全体の地図です。
やり方は国税庁のページと各記事にゆずります。
なお、この記事は国税庁が公表している情報をもとにした、一般的な内容です(2026年11月1日時点)。
また、私は税理士ではないため、個別の判断はできません。
最終的な判断は国税庁のページか、税務署や税理士にご確認ください。
もくじ
- 開業から確定申告までの全体像
- 開業届と青色申告承認申請書を出す
- 事業用の口座を作って表記を整える
- 日々の記帳と経費の記録
- 扶養に入っているときの収入の注意点
- 確定申告をして納付する
- 個人事業税とインボイスの確認
- まとめ
開業から確定申告までの全体像
開業から確定申告までは、次の8つのステップで進みます。
- 開業届を出す
- 青色申告承認申請書を出す
- 事業用の口座を作る
- ネットで売るなら、表記を整える
- 日々記帳して、経費を記録する
- 扶養に入っている場合は、収入に注意する
- 確定申告をする
- 納付する
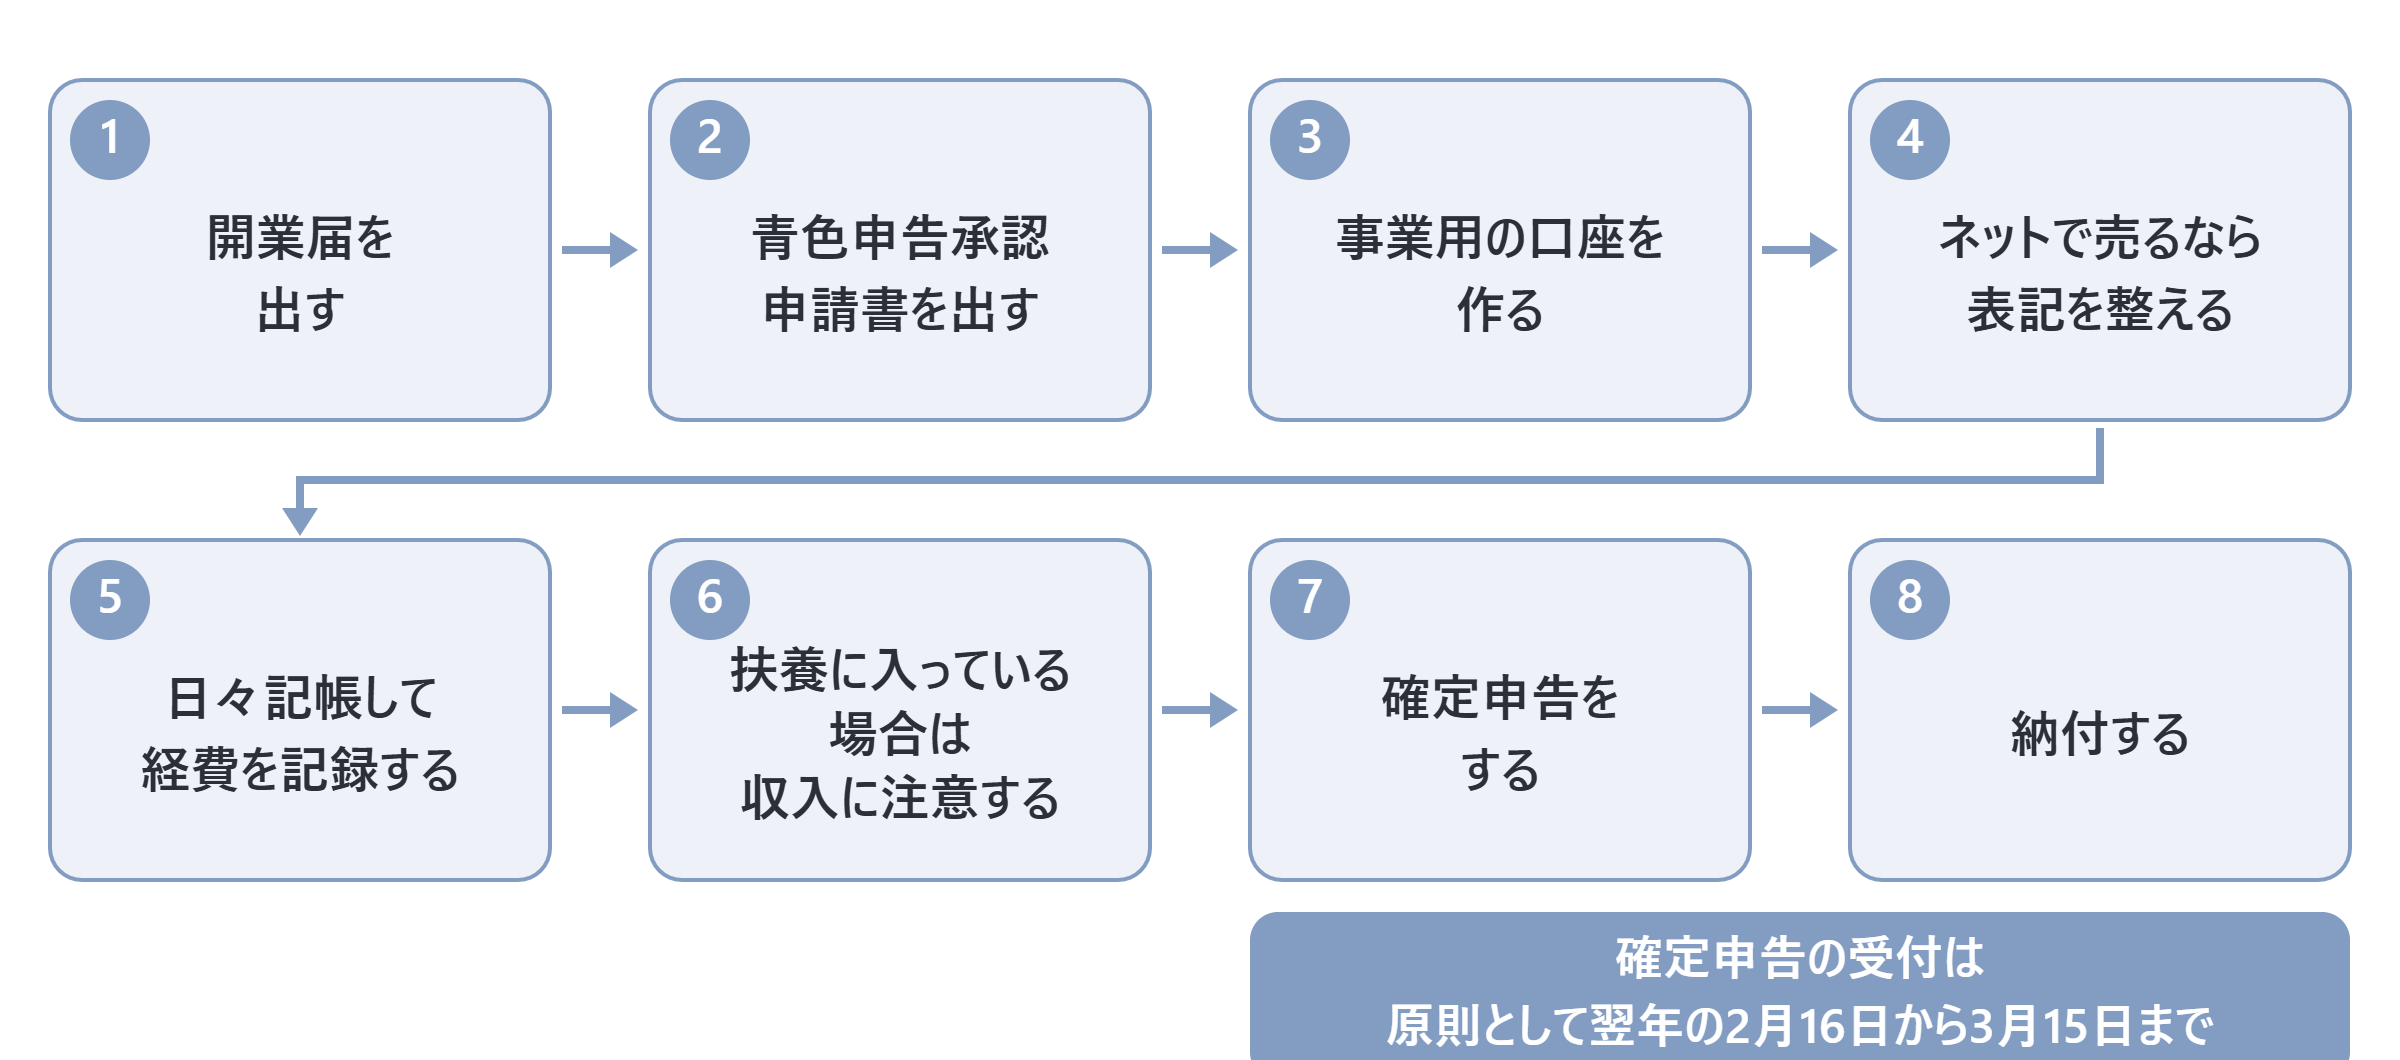
順番は多少前後しても構いませんが、期限があるものは先に確認しておきましょう。
次の章からステップごとに説明します。
開業届と青色申告承認申請書を出す
まず、税務署に出す書類が2つあります。
- 開業届(個人事業の開業・廃業等届出書):事業を始めたことを届け出る書類
- 青色申告承認申請書:青色申告を選ぶための申請書
国税庁の案内では、開業届の提出期限は事業を始めた日の属する年分の確定申告期限までです。
一方で、青色申告承認申請書の期限は開業届とは別です。
原則として、青色申告をしようとする年の3月15日までです。
その年の1月16日以後に開業した場合は、開業した日から2か月以内です。
つまり、開業届の期限に余裕があっても、青色申告をするなら先に申請書の期限を確認する必要があります。
提出の方法は「ひとり起業のカウンセラーや占い師が知っておきたい開業届の出し方」の記事で説明しています。
事業用の口座を作って表記を整える
開業届を出したら、売上と経費を分けるために事業用の口座を作りましょう。
事業用の口座は法律上の義務ではありませんが、あると記帳が楽になります。
詳しくは「カウンセラーや占い師が事業用の口座を作るべき理由」の記事で説明しています。
また、ネットで個人のお客様から申込みを受けるなら、個人事業主でも「特定商取引法に基づく表記」が必要です。
申込みを受ける前に整えておきましょう。
書き方は「特定商取引法に基づく表記の書き方|カウンセラー・個人事業主向け」の記事で説明しています。
日々の記帳と経費の記録
開業したら、日々の売上と経費を帳簿に記録していきます。
国税庁の案内では、青色申告でも白色申告でも、帳簿の保存期間は原則として7年です。
請求書、見積書、納品書などは5年です。
経費として認められるのは事業に必要だと説明できる支出です。
領収書や明細は捨てずに保管してください。
経費の考え方は「個人事業主の経費は何が入る?|カウンセラー・占い師向けに解説」の記事で説明しています。
扶養に入っているときの収入の注意点
配偶者などの扶養に入っている方は、収入によって扶養から外れることがあります。
確定申告の前に年間の収入を確認しておきましょう。
詳しくは「主婦のひとり起業は扶養から外れる?|月いくらまで稼げるか解説」の記事で説明しています。
確定申告をして納付する
確定申告とは、1月1日から12月31日までの1年間の所得と、それに対する税金を計算して、国に報告する手続です。
所得は売上から経費を引いた金額です。
申告が必要かどうかは、開業届を出したかどうかでは決まりません。
所得控除とは、個人の事情に応じて所得から差し引く金額のことです。
国税庁の案内では、1年間の所得の合計が所得控除の合計を超える場合に、原則として申告が必要です。
所得控除の額は人によって違います。
そのため「所得がいくら以上なら必要」とは一律に言えません。
申告が不要でも、住民税の申告は別に必要な場合があります。
市区町村にご確認ください。
1年分の売上と経費がまとまったら、確定申告をします。
確定申告の受付は原則として翌年の2月16日から3月15日までです。
申告と納付の期限は、翌年の3月15日です。
申告は期限までに確定申告書を提出して行います。
国税庁の「確定申告書等作成コーナー」では、画面の案内に沿って金額を入力すると、申告書を作れます。
ネットで申告書を送る仕組みをe-Tax(イータックス)といいます。
青色申告で65万円の控除を受ける条件にも関わります。
納付の方法は、振替納税・ダイレクト納付・インターネットバンキング・クレジットカード・スマホアプリ・コンビニ・現金などです。
振替納税は事前に届け出た口座から、自動で引き落とす方法です。
くわしいやり方は国税庁のページで確認してください。
迷うときは税務署か税理士に相談しましょう。
個人事業税とインボイスの確認
個人事業税とインボイスはカウンセラーや占い師にも関係する可能性があります。
- 個人事業税:法定業種は70業種で、「カウンセラー」「占い師」という名称は載っていない
- 個人事業税:自分の事業が当てはまるかは都道府県税事務所に確認する
- 消費税とインボイス:基準期間の課税売上高が1,000万円以下なら、原則として納税義務は免除される
個人事業税は都道府県が課す税金で、法定業種(70業種)の事業にかかります(東京都主税局の案内)。
所得から年290万円の事業主控除を引いて、税額を計算します。
東京都の場合、事業を開始したら15日以内に「事業開始(廃止)等申告書」を出します。
他の道府県は各都道府県税事務所にご確認ください。
東京都の場合、毎年の個人事業税の申告は、所得税の確定申告をしていれば別に出す必要はありません。
消費税は基準期間(個人事業主は前々年)の課税売上高が1,000万円以下なら、原則として納税義務が免除されます。
開業した年とその翌年は基準期間(前々年)の課税売上高がないため、原則として免税です。
ただし、前年の1月1日から6月30日までの課税売上高が1,000万円を超えると、免税になりません。
また、適格請求書発行事業者(インボイス)の登録を受けると免税事業者ではなくなり、消費税の申告が必要になります。
国税庁の非課税取引の一覧に、カウンセリングや占いは載っていません。
自分の売上が課税売上にあたるかは、税務署にご確認ください。
住民税の申告・国民健康保険・国民年金は、この記事では扱いません。
市区町村の窓口にご確認ください。
この記事を書いた人

あわせて読みたい
まとめ
今回は、カウンセラーや占い師がひとり起業するときの、開業から確定申告までの流れについて説明しました。
開業から確定申告までは、開業届・青色申告承認申請書・事業用の口座・記帳・確定申告・納付の順に進みます。
期限があるものは先に確認しましょう。
特に、青色申告承認申請書の期限は開業届とは別です。
申告が必要かどうかは、開業届を出したかどうかではなく、所得と所得控除で決まります。
また、個人事業税は都道府県税事務所に、インボイスは税務署に自分の事業が当てはまるかを確認しましょう。
ただし、個別の判断は税務署や税理士にご確認ください。
税務の個別の判断はお答えできませんが、ひとり起業そのもののお悩みなら、些細なことでも構いませんのでお気軽にご連絡くださいね。
あなたのビジネスが一日でも早く軌道に乗るように、リフレクが全力でサポートさせていただきます。
現在、LINEでお友達登録をしていただくと、初回特典として 無料相談(50分) をプレゼントしております。
まずはお友達登録をして、ぜひ一度ご相談ください。お待ちしております!

info.reflec.ota@gmail.com
記事が気に入ったらシェアしてね!

