主婦のひとり起業は扶養から外れる?|月いくらまで稼げるか解説
 もーちゃん
今回は、起業したら扶養から外れるのかについて説明していきます。
結論から言うと、開業届を出しただけで、扶養から外れることはありません。
ただし、売上が増えると、外れる場合があります。
しかも「扶養」には2つあり、それぞれ基準が違います。
これから起業を考えている主婦のあなたも、こんな不安を持っていませんか。
- 開業届を出したら、すぐに扶養から外れるのでは?
- いくらまで稼いだら、外れてしまうの?
- 外れたら、税金や保険料はどうなるの?
そこで今回は、次の4点について説明します。
- 税金の扶養と、社会保険の扶養の違い
- 起業した人がつまずきやすい、経費の数え方の違い
- 扶養から外れたときに、何が変わるのか
- 扶養の範囲で稼げる金額と、外れて稼ぐときの損得の目安
この記事は、一般的な内容をまとめたものです。
この記事の金額は、令和8年分のものです(2026年10月26日時点)。
私は税理士でも社会保険労務士でもないため、個別の判断はできません。
最終的な判断は、税務署や、夫の勤務先の健康保険の窓口にご確認ください。
もくじ
- 開業届を出してもすぐには外れない
- 「扶養」には2つある
- 税金の扶養の基準
- 社会保険の扶養の基準
- いちばんの落とし穴は経費の数え方の違い
- 扶養から外れると何が変わるのか
- 結局いくら稼げば得になるのか
- まとめ
開業届を出してもすぐには外れない
「開業届を出すと扶養から外れる」と思っている人は多いです。
ですが、これは誤解です。
そもそも、開業届は個人で事業を始めたことを、税務署に知らせる書類です。
開業届の出し方は、こちらの記事で説明しています。
そして、扶養に入れるかどうかは、この書類の有無では決まりません。
決め手はあなたの所得や収入が基準を超えるかどうかです。
つまり、開業届を出した直後でまだ売上がほとんどない状態なら、扶養のままでいられます。
反対に、開業届を出していなくても収入が基準を超えれば、扶養から外れます。
「扶養」には2つある
ここで、いちばん大事なことをお伝えします。
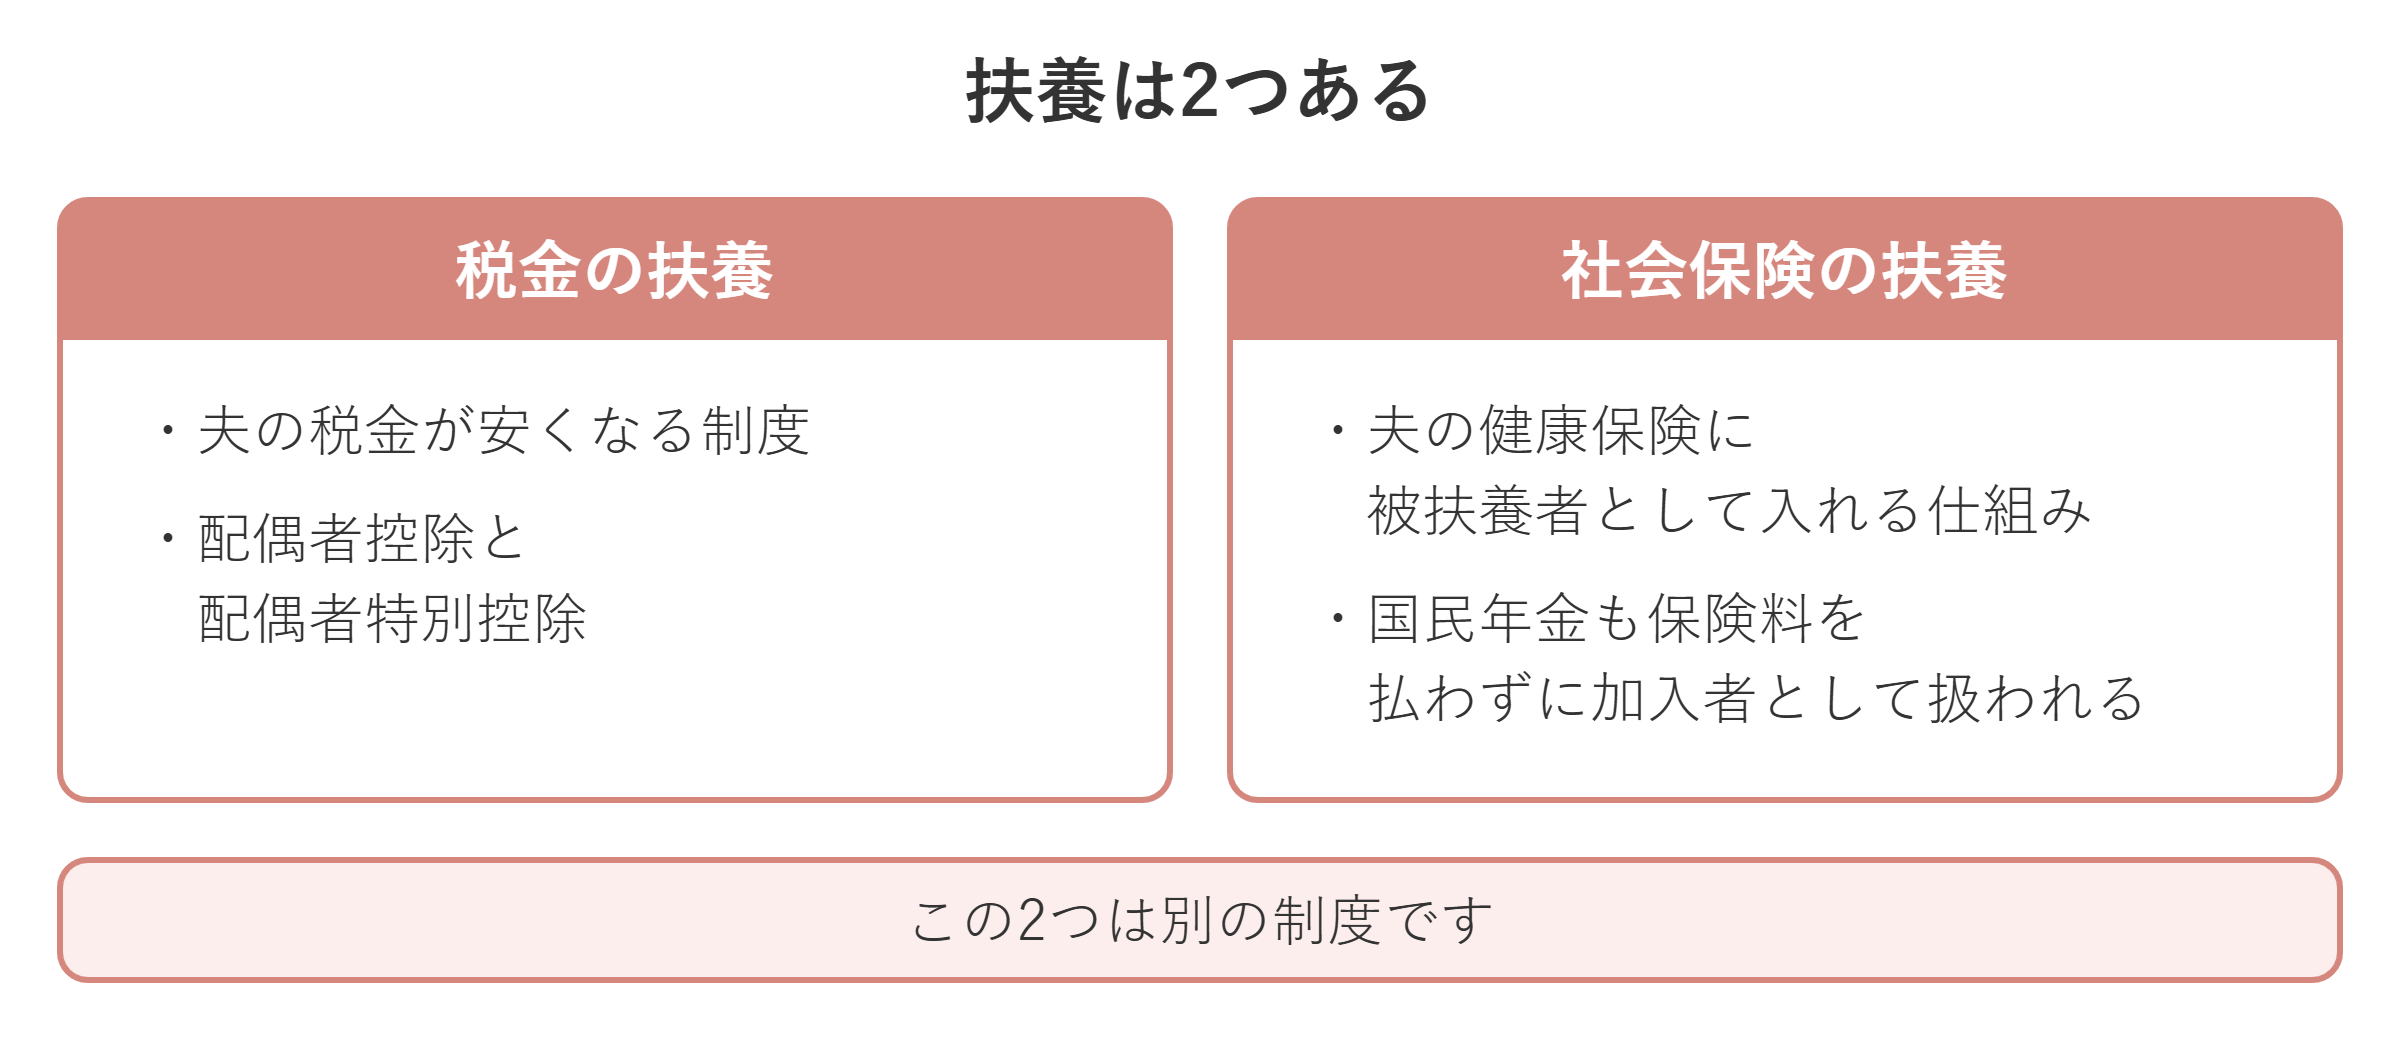
「扶養」と呼ばれるものは、実は2つあります。
税金の扶養
夫の税金が安くなる制度です。
ちなみに、正式には、配偶者控除と配偶者特別控除といいます。
つまり、あなたの所得が一定以下なら、夫の所得から一定額を引いてもらえます。
社会保険の扶養
夫の健康保険に被扶養者として入れる仕組みです。
しかも、保険料を自分で払わなくても健康保険に加入できます。
さらに、国民年金も保険料を払わずに加入者として扱われます。
個人事業主は国民健康保険と国民年金に加入するのが原則ですが、夫の扶養に入っている間は加入しません。
つまり、この2つは別の制度です。
そのため、基準も、数え方も違います。
税金の扶養は範囲内なのに、社会保険の扶養からは外れることがあります。
だからこそ、2つを分けて確認する必要があります。
税金の扶養の基準
この章の金額は、令和8年分(2026年1月〜12月の所得)から適用されるものです。
なお、令和8年12月1日施行の改正で、金額が変わりました。
まず、税金の扶養です。
基準になるのは「合計所得金額」です。
なお、個人事業主の場合は、売上から必要経費を引いた額が所得になります。
配偶者控除
令和8年分では、あなたの合計所得金額が62万円以下なら、配偶者控除の対象です。
ちなみに、給与収入だけの人の場合は、年収136万円以下です。
ただし、夫の合計所得金額が1,000万円以下であることが条件です。
控除額は夫の合計所得金額が900万円以下なら、38万円です。
配偶者特別控除
あなたの合計所得金額が62万円を超えても133万円以下なら、配偶者特別控除の対象です。
ただし、控除額はあなたの所得が増えるにつれて、段階的に減ります。
夫の合計所得金額が900万円以下の場合は、次のとおりです。
- あなたの所得が62万円超95万円以下:38万円
- 95万円超100万円以下:36万円
- 100万円超105万円以下:31万円
- 105万円超110万円以下:26万円
- 110万円超115万円以下:21万円
- 115万円超120万円以下:16万円
- 120万円超125万円以下:11万円
- 125万円超130万円以下:6万円
- 130万円超133万円以下:3万円
注目してほしいのは、所得が95万円以下なら控除額が38万円のままだという点です。
つまり、夫の税金の面では、所得が95万円になるまで負担はほとんど変わりません。
「103万円の壁」は個人事業主には当てはまりません
なお、いわゆる「103万円の壁」は令和8年分では金額が変わっています。
よく聞く「103万円の壁」は給与をもらって働く人の話です。
個人事業主は給与ではなく、売上から経費を引いた所得で判定します。
例えば、売上が100万円で経費が30万円なら、所得は70万円です。
そして、この場合は配偶者特別控除の対象で、夫の控除額は38万円です。
そのため、売上だけを見てあきらめる必要はありません。
また、住民税は所得税と基準が違う年度があります。
お住まいの市区町村にご確認ください。
社会保険の扶養の基準
次に、社会保険の扶養です。
こちらで基準になるのは「年間収入」です。
- 年間収入が130万円未満であること
- 同居の場合は夫の収入の半分未満であること
- 別居の場合は夫からの仕送り額より少ないこと
ここでいう「年間収入」は過去の収入ではありません。
つまり、扶養に入る時点で見込まれる、認定日以降の1年間の収入です。
自営業の場合は売上から、事業を行うために必要な経費を差し引いた額で計算します。
そして、確定申告書の写しを提出して認定を受けます。
また、夫婦ともに収入がある場合は、年間収入の多い方の扶養に入る決まりです。
いちばんの落とし穴は経費の数え方の違い
ここが起業した人のつまずきやすいところです。
先ほど「自営業は必要経費を引いた額で計算する」とお伝えしました。
ですが、引ける経費の範囲は税金の場合より狭くなることがあります。
健康保険組合には「直接的必要経費」だけを認めるところがあります。
直接的必要経費とは、その費用がなければ事業が成り立たない経費のことです。
例えば、製造業なら原材料費、小売業なら仕入代です。
ある健康保険組合では、売上原価と従業員への給料賃金は経費として認めています。
一方で、租税公課・広告宣伝費・減価償却費・雑費・青色申告特別控除は含めていません。
つまり、税金の計算では引ける費用が、社会保険の判定では引けないのです。
なお、給料賃金の扱いは組合によって違います。
経費として認める組合もあれば、認めない組合もあります。
カウンセラーや占い師は仕入がほとんどありません。
そのため、健康保険組合の判定では、売上がそのまま収入として見られる可能性があります。
経費の数え方で結果が分かれる例
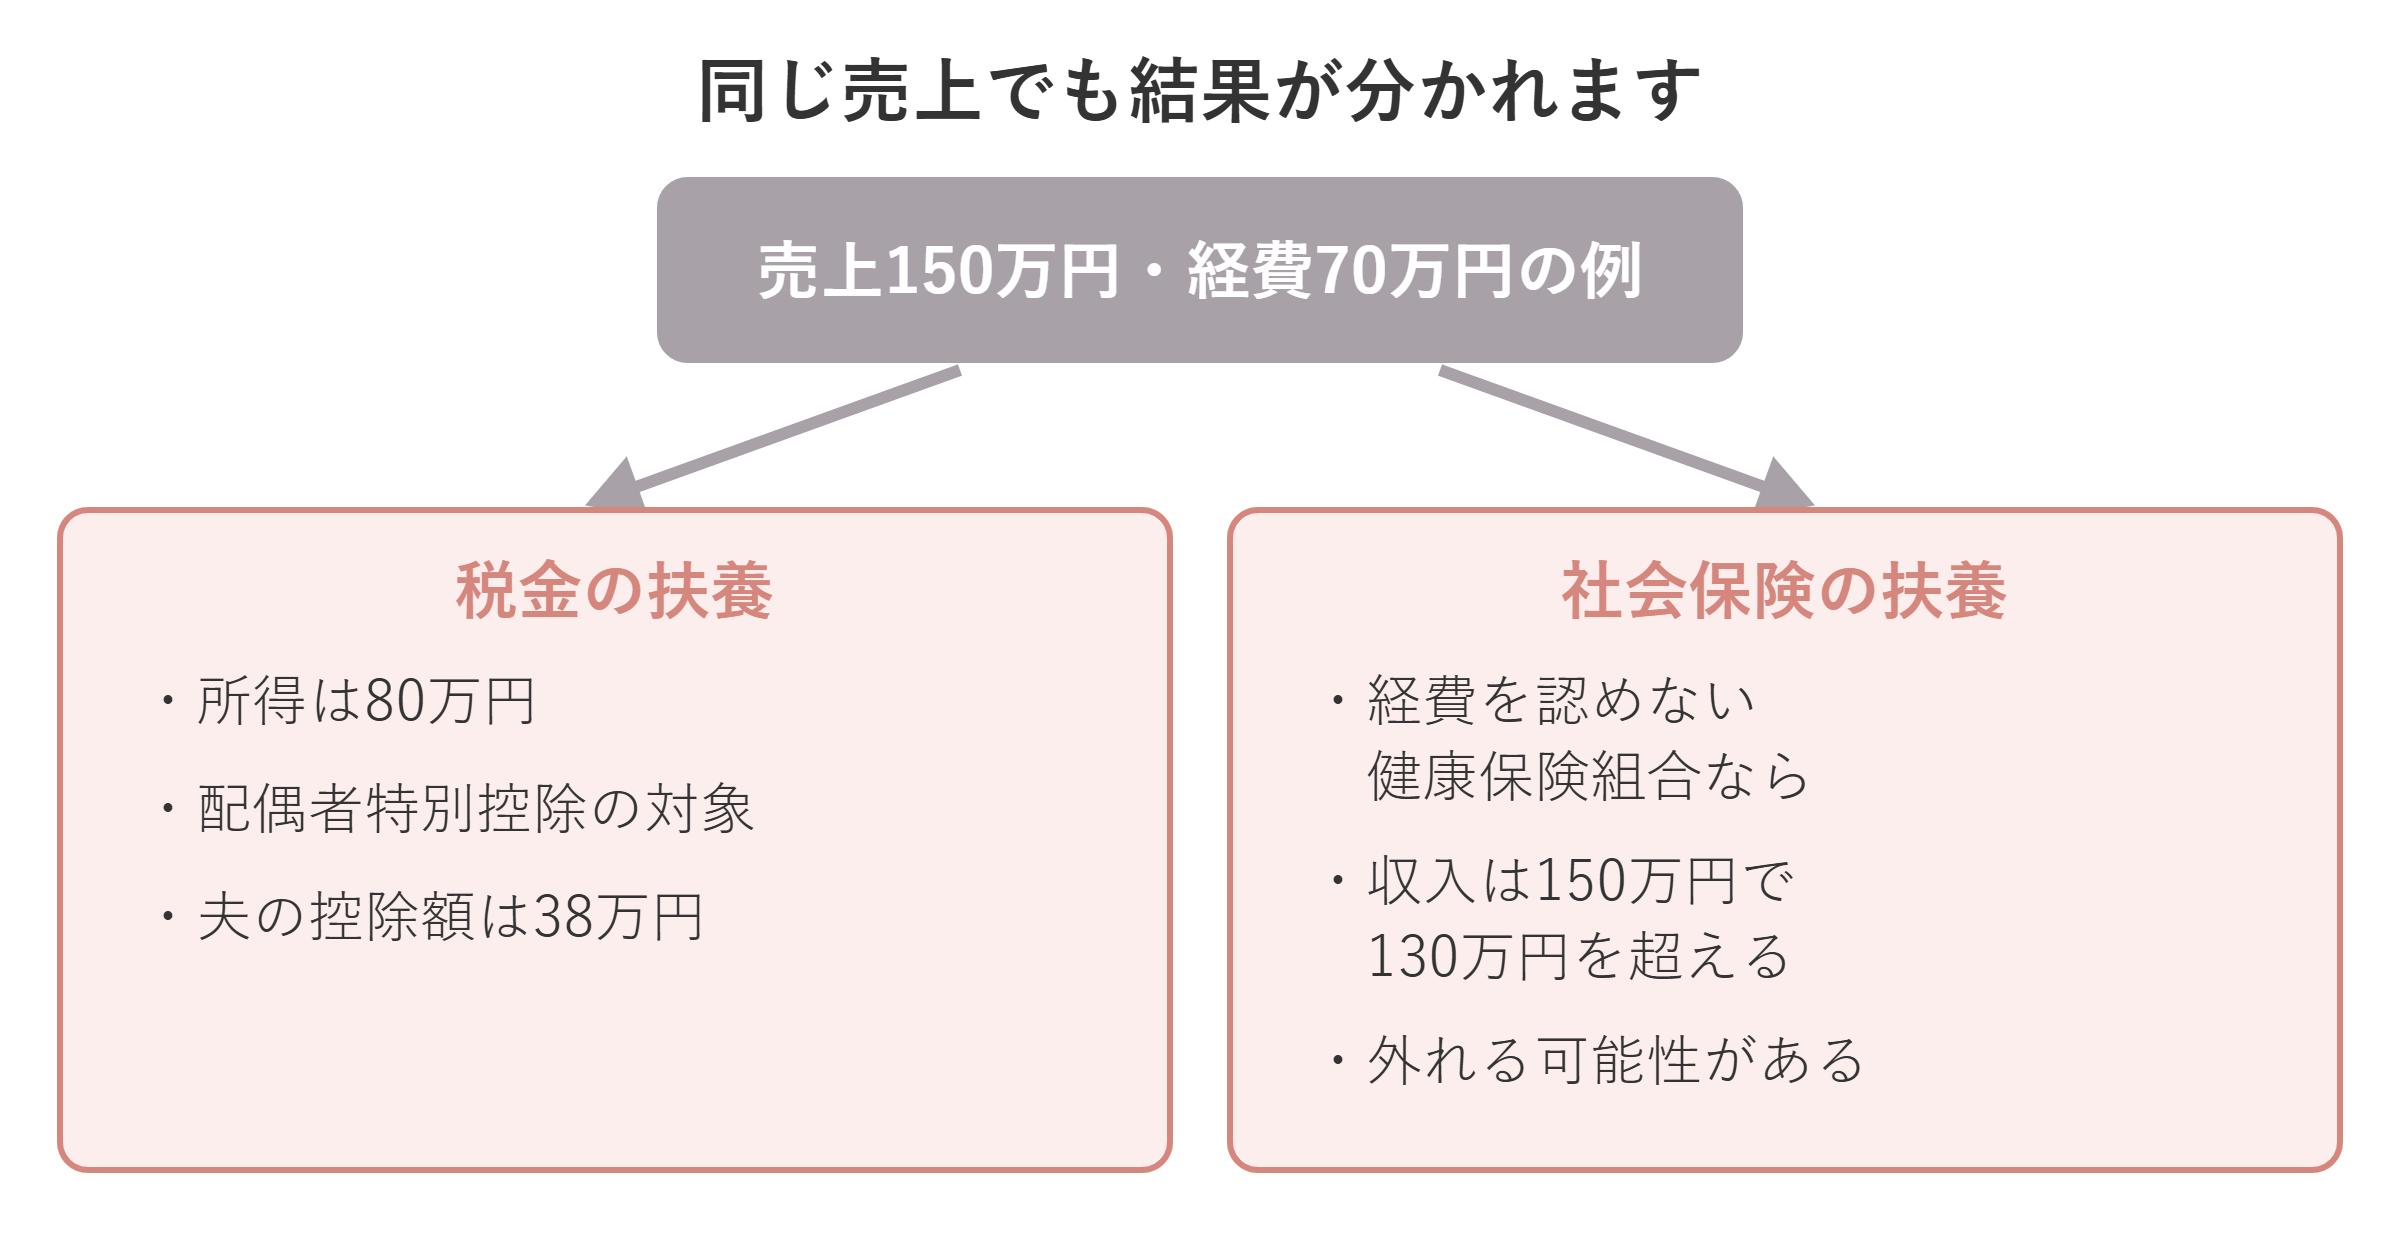
例えば、売上が150万円で経費が70万円だったとします。
- 税金の扶養:所得は80万円で配偶者特別控除の対象です。夫の控除額は38万円です。
- 社会保険の扶養:経費を認めない健康保険組合なら、収入は150万円で130万円を超えるため、外れる可能性があります。
このように、同じ売上でも結果が分かれます。
夫の勤務先に確認しておくこと
また、健康保険組合によっては事業の規模や従業員の有無によって、扶養の認定をしない場合もあります。
つまり、取り扱いは保険者ごとに違います。
まず、夫の勤務先の健康保険が、協会けんぽなのか健康保険組合なのかを先に確認してください。
だから、開業する前に、夫の勤務先の健康保険の窓口で、次の3点を聞いてください。
- 経費として認められる範囲
- 事業の規模や従業員の有無の扱い
- 提出する書類
扶養から外れると何が変わるのか
税金の扶養は所得が増えても段階的に減るだけなので、急に変わることはありません。
社会保険の扶養から外れると、次の変化があります。
健康保険
まず、国民健康保険に自分で加入します。
なお、保険料は前年の所得をもとに、市区町村が決めます。
金額はお住まいの市区町村によって違います。
年金
また、国民年金に第1号被保険者として加入します。
令和8年度の保険料は月額17,920円です。
しかも、毎月自分で納める必要があります。
つまり、これまで払っていなかった保険料を自分で払うことになります。
結局いくら稼げば得になるのか
扶養の範囲で働くなら、月の売上は約10万8千円までが目安です。
つまり、年に直すと130万円未満です。
ですが、外れたほうが世帯の手取りが増える場合もあります。
世帯の手取りの試算
そこで、東京23区に住む40歳未満の女性を例に、売上ごとの世帯の手取りの増減を試算しました。
試算の条件は次のとおりです。
- 仕入はなく、売上と収入が同じ(経費はゼロ)
- 青色申告特別控除は65万円(青色申告承認申請書の提出と、e-Taxでの申告が必要)
- 国民年金は令和8年度の月額17,920円
- 国民健康保険料は東京23区の令和8年度の保険料率(軽減は受けない前提)
- 夫の所得税率は10%
- 妻の住民税と所得税、夫の勤務先の家族手当は含めない
- 毎年同じ売上が続く前提(開業した最初の年は国民健康保険料が安くなる場合があります)
試算の結果と損得の分かれ目
結果は次のとおりです。
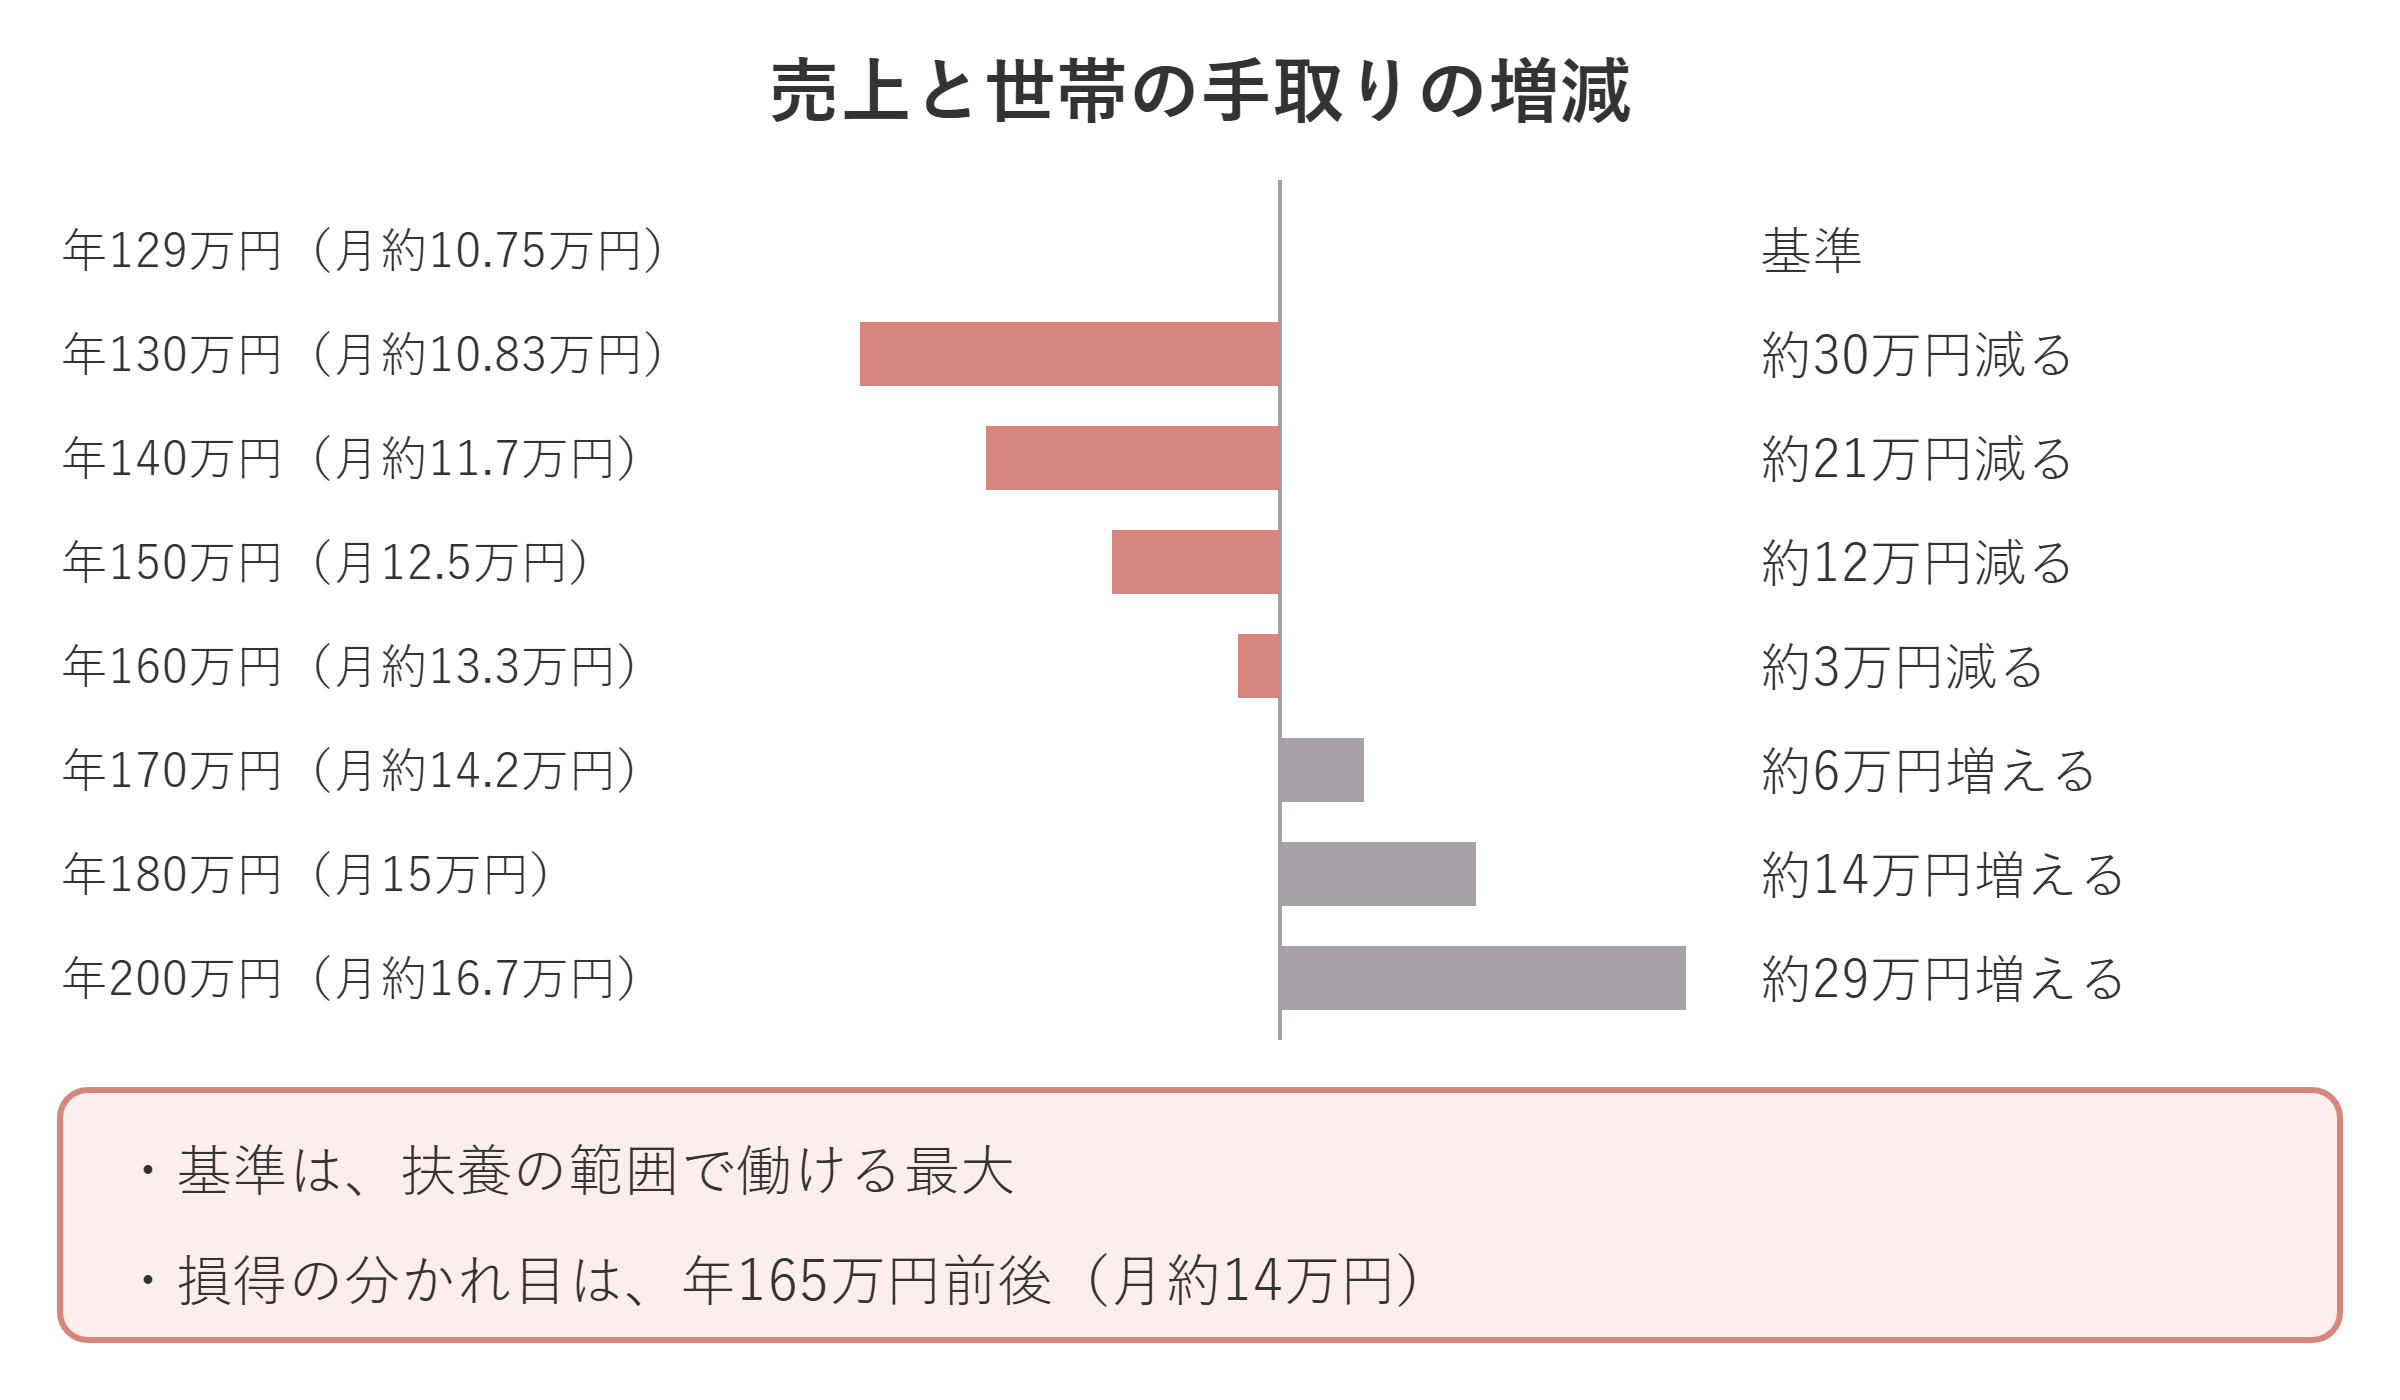
- 年129万円(月約10.75万円):基準(扶養の範囲で働ける最大)
- 年130万円(月約10.83万円):約30万円減る
- 年140万円(月約11.7万円):約21万円減る
- 年150万円(月12.5万円):約12万円減る
- 年160万円(月約13.3万円):約3万円減る
- 年170万円(月約14.2万円):約6万円増える
- 年180万円(月15万円):約14万円増える
- 年200万円(月約16.7万円):約29万円増える
世帯でいちばん損なのは、年130万円を超えた直後です。
なぜなら、国民年金と国民健康保険料で約30万円の負担が一度に始まるためです。
このように、年130万〜165万円は扶養の範囲で働くより世帯の手取りが減ります。
損得の分かれ目は、年165万円前後(月約14万円)です。
ただし、この数字は一例です。
また、国民健康保険料は市区町村で違い、夫の勤務先に家族手当がある場合は、さらに損が大きくなります。
そのため、130万円を超えそうなときは、どのくらい負担が増えるのかを先に見積もっておいてください。
この記事を書いた人

経験と専門性
- 夫婦でモラハラの問題を克服した専門家
- ASD・ADHDの混合型診断済み
- モラハラ加害者としての更生を実現
- 週刊文春オンラインで連載で加害者心理と更生過程を完全公開
臨床経験(2010年〜)
カウンセラーとして幅広い支援経験
- 公的機関での生活保護・生活困窮者自立支援
- 福祉施設での精神疾患・発達障害者支援
- うつ病の方の復職支援
- 元受刑者・薬物依存者への更生支援
- ひとり親・DV被害者相談
- 企業内パワハラ相談
- 自助グループ・セミナー開催
メディア掲載実績
新聞・雑誌掲載
- 週刊文春オンライン(2024年11月 3記事連載)
- 産経新聞(2021年9月)
- 神戸新聞 まいどなニュース(2021年3月)
- 中日新聞 ねぇねぇちょっと特別編(2021年12月)
- ウレぴあ総研 ハピママ(2023年7月 3記事掲載)
テレビ・ラジオ出演
- NHK「ほっと関西」(2021年11月出演)
- KBS京都「笑福亭晃瓶のほっかほかラジオ」(2021年9月出演)
- ABEMA『秘密のママ園』様 2026/4 #12ママのモラハラ化問題!出演
- ABEMAPrime(アベプラ)様 2026/7/13出演
- ABEMAPrime(アベプラ)様 YouTube版はこちら
まとめ
今回は、起業したら扶養から外れるのかについて説明しました。
開業届を出しただけで、扶養から外れることはありません。
ただし、扶養には2つあります。
税金の扶養と、社会保険の扶養です。
この2つは基準が違います。
まず、税金の扶養は所得で判定します。
令和8年分では、所得が62万円以下なら配偶者控除の対象です。
133万円以下なら配偶者特別控除の対象です。
一方、社会保険の扶養は年間収入130万円未満が基準です。
ただし、健康保険組合の判定では引ける経費が狭くなる場合があります。
扶養の範囲で働くなら、月約10万8千円までが目安です。
外れて稼ぐなら、年165万円前後を超えて初めて世帯の手取りが増えます。
開業する前に夫の勤務先の健康保険の窓口で、経費の範囲・事業の規模や従業員の有無の扱い・提出する書類を確認しておいてください。
もし、起業と扶養の関係について不安なことがあれば、些細なことでも構いませんので、お気軽にご連絡くださいね。
あなたのビジネスが一日でも早く軌道に乗るように、リフレクが全力でサポートさせていただきます。
現在、LINEでお友達登録をしていただくと、初回特典として 無料相談(50分) をプレゼントしております。
まずはお友達登録をして、ぜひ一度ご相談ください。お待ちしております!

info.reflec.ota@gmail.com
記事が気に入ったらシェアしてね!

