個人事業主の経費は何が入る?|カウンセラー・占い師向けに解説
 もーちゃん
今回は、カウンセラーや占い師がひとり起業するときに知っておきたい、経費と節税の基本について説明していきます。
「カウンセラーや占い師が事業用の口座を作るべき理由」の記事では、売上と経費の具体例を簡単に紹介しました。今回は、その経費に特化して、くわしく説明します。
結論から言うと、経費になるのは事業に必要だと説明できる支出です。
ただし、経費は使った分だけお金が出ていくため、税金が減っても手元のお金が増えるわけではありません。
そのため、必要のない支出まで経費にする必要はありません。
本当に必要な支出を漏れなく経費にすることが、無理のない節税になります。
開業したばかりのあなたも、こんな不安を持っていませんか。
- タロットカードや教材の購入費は、経費になるの?
- 自宅で活動しているけれど、家賃や電気代はどこまで入るの?
- 何でも経費にすると、税務署に指摘されるのでは?
ですが、経費の考え方は、ルールを押さえれば難しくありません。
また、知らないまま申告すると本来引ける費用を引き忘れて、払わなくてよい税金を払うことにもなります。
そこで今回は、次の3点について説明します。
- 経費になるものと、ならないものの考え方
- 自宅の家賃や、パソコンなど高額な物の扱い
- 経費と所得控除、青色申告特別控除の違い
この記事は、国税庁が公表している令和8年4月1日現在の法令等に基づく解説をもとにした、一般的な内容です(2026年10月23日時点)。
また、私は税理士ではないため、個別の判断はできません。
最終的な判断は国税庁のページか、税務署や税理士にご確認ください。
もくじ
- 経費になるお金の基本的な考え方
- カウンセラー・占い師が経費にできるものの例
- 自宅で活動するときの家賃や光熱費、通信費の扱い
- パソコンなど高額な物を買ったとき
- 開業前に使ったお金の扱い
- 経費と所得控除の違い
- 青色申告特別控除で差が出るところ
- まとめ
経費になるお金の基本的な考え方
経費とは、収入を得るために使った費用のことです。
個人事業主は売上から経費を引いた金額が「所得」になります。
税金はこの所得をもとに計算されます。
つまり、経費を正しく計上すると、税金が変わります。
国税庁の解説では、必要経費になるのは次のような費用です。
- 収入を得るために直接かかった費用(売上原価など)
- その年に生じた、販売費や一般管理費、そのほかの業務上の費用
なお、経費にできるかどうかは支払ったかどうかではなく、その年の12月31日までに支払う義務が確定したかどうかで判断します。
ここで大事なのは事業に関係する支出だけが対象になることです。
私的な支出は経費になりません。
例えば、自分のランチ代や家族と出かけた旅行代などです。
「何でも経費にすれば、税金が安くなる」というわけではありません。
税務署から指摘されないためには、その支出が事業に必要だったとあなた自身が説明できることが大切です。
そのために、領収書や明細などの記録を残し、事業との関係をメモしておきましょう。
判断に迷うときは税務署か税理士に確認してください。
カウンセラー・占い師が経費にできるものの例
ここでは、国税庁が示す必要経費の考え方に当てはめて、カウンセラーや占い師が事業のために使う支出の例を紹介します。
どの支出も、事業に必要で、実際に活動で使っていることが前提です。
場所と道具の費用
- 貸会議室やレンタルスペースの利用料
- セッションや鑑定で使う、教材やタロットカードの購入費
- カードやカルテなど、相談で使う備品
- 面談やセミナー、ビジネス交流会に出向くときの交通費(電車賃、駐車場代、高速道路料金など)
自家用車のガソリン代は、仕事で出かけた日の分だけを、日付と行き先のメモに基づいて経費にします。
集客と運営の費用
- ホームページの運営費、予約システムの利用料
- SNS広告などの広告費
- 名刺やチラシの制作費
- オンライン相談で使う、通話や会議ツールの利用料
学びと情報の費用
- 業務に直接必要な、研修費やセミナーの参加費
- 業務で使う書籍代
- 学会や協会の年会費
ただし、学びの費用は、仕事との関係が分かりにくいため、注意が必要です。
仕事に直接つながる講座は事業に必要な支出として説明しやすいです。
一方で、趣味や教養のための講座は経費と認められないことがあります。
自宅で活動するときの家賃や光熱費、通信費の扱い
自宅でカウンセリングや鑑定をしている人は、多いと思います。
自宅の家賃や電気代、インターネット代は、仕事と生活の両方で使う支出です。
国税庁はこのような支出を「家事関連費」と呼んでいます。
家事関連費は全額が経費になるわけではありません。
経費にできるのは仕事に使った部分だけです。
しかも、国税庁の解説では、取引の記録などに基づいて仕事に直接必要だったと明らかに区分できる金額に限られます。
区分できない部分は経費にできません。
この区分の計算を、仕事の分と生活の分を割合で分ける「家事按分(かじあんぶん)」と呼びます。
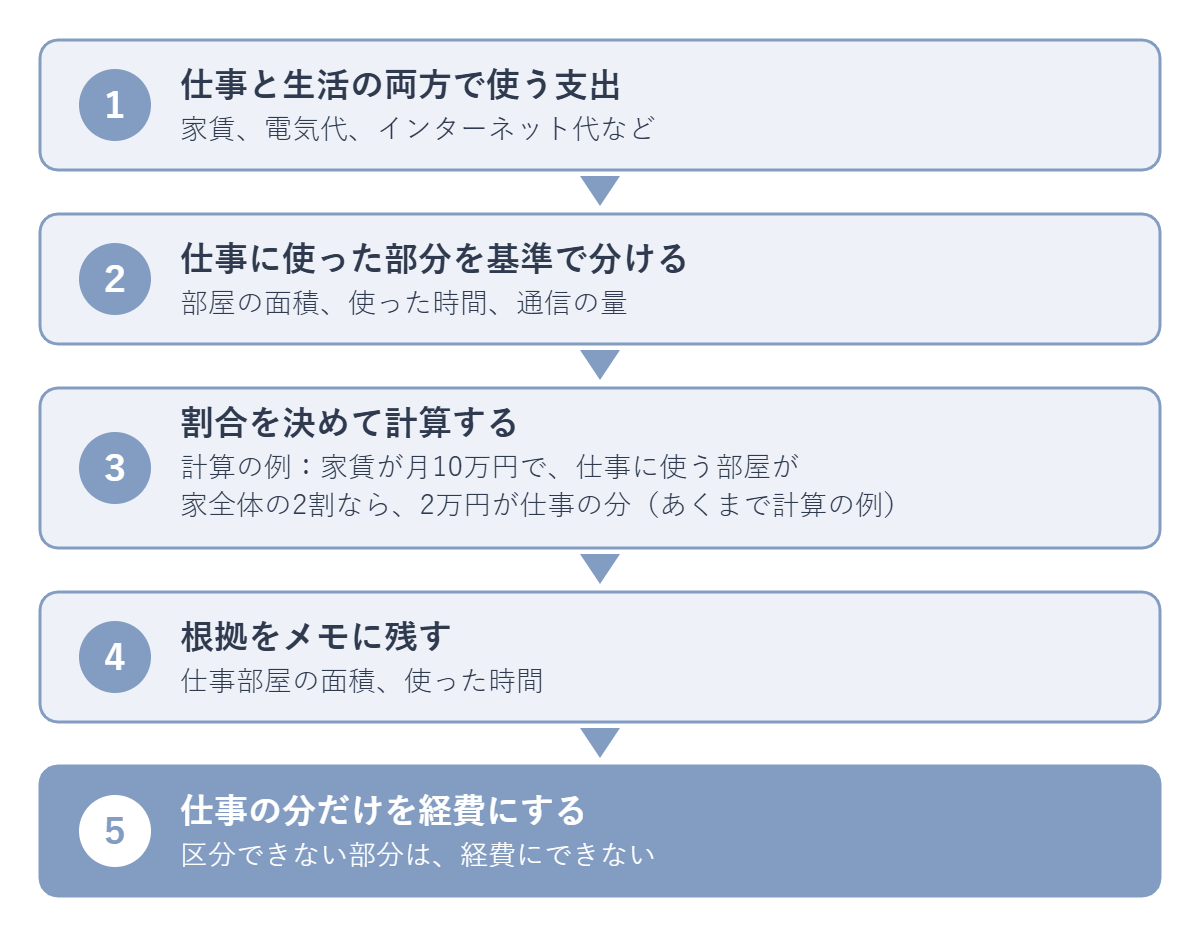
例えば、次のような基準が考えられます。
- 家賃:仕事に使う部屋の面積
- 電気代:仕事で使う時間や機器
- スマホ代やインターネット代:仕事で使う時間や通信の量
あくまで計算の例ですが、家賃が月10万円で仕事に使う部屋が家全体の2割なら、2万円が仕事の分です。
割合はあなたの使い方に合わせて決めてください。
そして、仕事部屋の面積や使った時間をメモして、根拠を残しておきましょう。
仕事専用の部屋がなく、生活と同じ空間で仕事をしている場合は、区分が難しくなります。
パソコンなど高額な物を買ったとき
パソコンやタブレットのように、長く使う物は、買った年に全額を経費にできるとは限りません。
長く使う物は「減価償却」という方法で、使える期間に分けて経費にします。
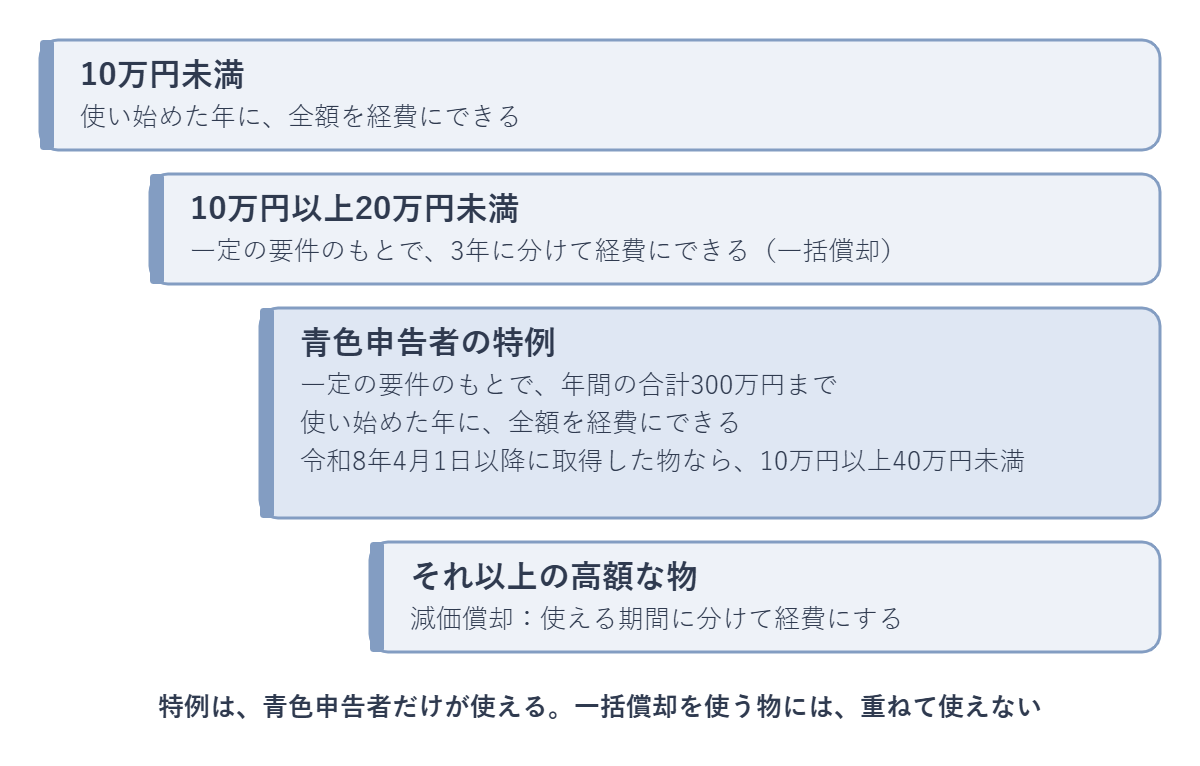
国税庁の解説では、買った金額(取得価額)によって扱いが分かれます。
- 10万円未満:業務に使い始めた年に全額を経費にできる
- 10万円以上20万円未満:一定の要件のもとで3年に分けて経費にできる(一括償却)
- 青色申告者の特例:一定の要件のもとで、年間の合計300万円まで、使い始めた年に全額を経費にできる
なお、10万円未満かどうかを判定するときの金額に消費税を含めるかどうかは、経理の方法によって決まります。
青色申告とは、帳簿をきちんとつけて届出を出すかわりに、税金が安くなる特典を受けられる申告のやり方です。
青色申告者の特例は、その名のとおり青色申告者だけが使えます。
対象は平成18年4月1日から令和11年3月31日までに取得した物です。
対象になる金額は、令和8年4月1日以降に取得した物なら、10万円以上40万円未満です。
ただし、この特例には、同じ物に一括償却とは重ねて使えないなどの条件があります。
詳しくは、国税庁の「No.2100 減価償却のあらまし」でご確認ください。
特例は青色申告者だけが対象なので、高額な物を買う前に、青色申告にするかどうかを決めておくと安心です。
開業前に使ったお金の扱い
開業届を出す前に使ったお金も、経費にできる場合があります。
開業準備のために使った費用は「開業費」として扱う方法があります。
国税庁の質疑応答によると、開業費の償却は、60か月の均等償却か任意償却のいずれかです。
任意償却とは各年の金額を自分で決められる方法です。
ただし、開業前の支出が開業費にあたるかどうかは、内容によって判断が分かれます。
例えば、判断が分かれるのは、開業前に受けた講座の費用や自分が受けたカウンセリングの費用です。
開業前の領収書は捨てずに保管しておきましょう。
経費と所得控除の違い
「節税」というと、経費と所得控除が混ざって語られることが多いです。
しかし、この2つは別の仕組みです。
- 経費:事業の売上から引く、事業のための費用
- 所得控除:個人の事情に応じて、所得から差し引く金額
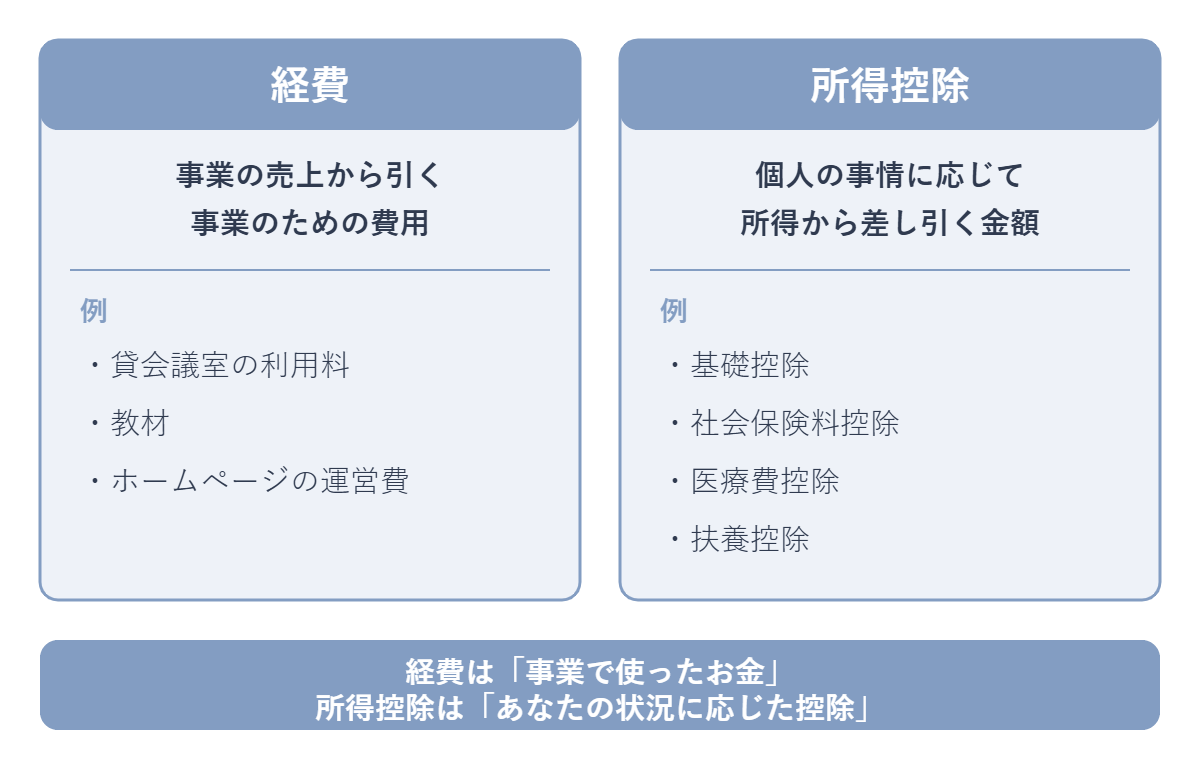
国税庁の解説では、所得控除は納税者の個人的な事情や社会政策上の配慮などを税負担に反映させる仕組みです。
各種所得の合計額から所得控除の合計額を差し引き、その残りの金額をもとに所得税額が計算されます。
所得控除は全部で16種類あります。
例えば、次のようなものです。
- 基礎控除
- 社会保険料控除
- 小規模企業共済等掛金控除
- 生命保険料控除
- 医療費控除
- 配偶者控除、配偶者特別控除
- 扶養控除
つまり、経費は「事業で使ったお金」で、所得控除は「あなたの状況に応じた控除」です。
一方で、経費にならない支出でも、所得控除の対象になる場合があります。
例えば、国民健康保険料や国民年金保険料は、社会保険料控除の対象です。
さらに、配偶者の扶養に入っている方は、経費を引いたあとの所得が配偶者控除などの判定に関わります。
詳しくは「主婦のひとり起業は扶養から外れる?|月いくらまで稼げるか解説」の記事で説明しています。
青色申告特別控除で差が出るところ
青色申告をすると、青色申告特別控除を受けられます。
これは、儲けから一定の金額を差し引いてもらえる特典です。差し引いた分、税金も安くなります。
差し引ける金額は、条件によって10万円、55万円、65万円の3種類です。
- 65万円:55万円の要件を満たし、さらに、e-Tax(ネットでの申告)で送るか、帳簿を電子データで保存する
- 55万円:複式簿記という本格的な帳簿をつけて、貸借対照表と損益計算書などを期限までに提出する
- 10万円:上の要件に当てはまらない青色申告者
貸借対照表は財産と借金の一覧で、損益計算書は1年間の売上と経費の一覧です。
青色申告をするには青色申告承認申請書の提出が必要です。
提出の方法は「ひとり起業のカウンセラーや占い師が知っておきたい開業届の出し方」の記事で説明しています。
また、複式簿記での記帳は事業用口座と会計ソフトをつなぐと、負担が減ります。
詳しくは「カウンセラーや占い師が事業用の口座を作るべき理由」の記事で説明しています。
このように、経費をきちんと記録することが青色申告特別控除にもつながります。
この記事を書いた人

経験と専門性
- 夫婦でモラハラの問題を克服した専門家
- ASD・ADHDの混合型診断済み
- モラハラ加害者としての更生を実現
- 週刊文春オンラインで連載で加害者心理と更生過程を完全公開
臨床経験(2010年〜)
カウンセラーとして幅広い支援経験
- 公的機関での生活保護・生活困窮者自立支援
- 福祉施設での精神疾患・発達障害者支援
- うつ病の方の復職支援
- 元受刑者・薬物依存者への更生支援
- ひとり親・DV被害者相談
- 企業内パワハラ相談
- 自助グループ・セミナー開催
メディア掲載実績
新聞・雑誌掲載
- 週刊文春オンライン(2024年11月 3記事連載)
- 産経新聞(2021年9月)
- 神戸新聞 まいどなニュース(2021年3月)
- 中日新聞 ねぇねぇちょっと特別編(2021年12月)
- ウレぴあ総研 ハピママ(2023年7月 3記事掲載)
テレビ・ラジオ出演
- NHK「ほっと関西」(2021年11月出演)
- KBS京都「笑福亭晃瓶のほっかほかラジオ」(2021年9月出演)
- ABEMA『秘密のママ園』様 2026/4 #12ママのモラハラ化問題!出演
- ABEMAPrime(アベプラ)様 2026/7/13出演
- ABEMAPrime(アベプラ)様 YouTube版はこちら
まとめ
今回は、カウンセラーや占い師がひとり起業するときの経費と節税の基本について説明しました。
経費になるのは事業に必要だと説明できる支出です。
ただし、税金を減らすために、必要のない支出をする必要はありません。
自宅の家賃や通信費は、仕事に使った部分だけを記録に基づいて経費にします。
また、経費と所得控除は別の仕組みです。青色申告特別控除は、条件によって10万円、55万円、65万円に分かれます。
ただし、個別の判断は税務署や税理士にご確認ください。
経費や節税の個別の判断はお答えできませんが、ひとり起業そのもののお悩みなら、些細なことでも構いませんのでお気軽にご連絡くださいね。
あなたのビジネスが一日でも早く軌道に乗るように、リフレクが全力でサポートさせていただきます。
現在、LINEでお友達登録をしていただくと、初回特典として 無料相談(50分) をプレゼントしております。
まずはお友達登録をして、ぜひ一度ご相談ください。お待ちしております!

info.reflec.ota@gmail.com
記事が気に入ったらシェアしてね!

